電力データ検証
再エネ賦課金の年度別推移と将来見通し——買取実績・制度変更・卒FITを複数シナリオで検証
2012年度のFIT制度開始から現在までの買取費用と賦課金単価の推移を公的統計から整理。初期高額案件の買取期間終了(卒FIT)による負担低減要因と、新規導入拡大による押し上げ要因を複数シナリオから客観的に検証します。
この記事で分かること
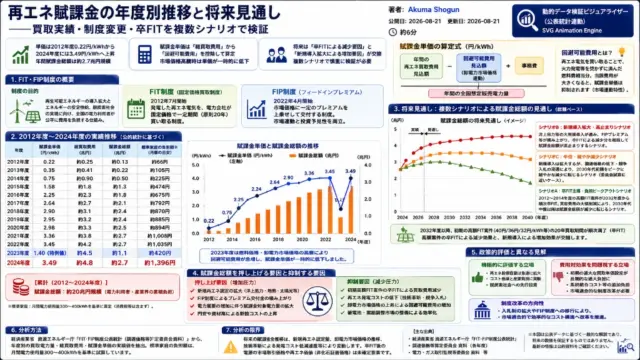
- 再エネ賦課金単価は2012年度の0.22円/kWhから2024年度には3.49円/kWhへと上昇し、年間の総買取費用は約4兆円、賦課金総額は約2.7兆円規模に達しています。
- 賦課金単価は「総買取費用」から「回避可能費用(卸電力市場価格連動)」を控除して算定されるため、市場価格が高騰すると一時的に賦課金単価が抑制される価格調整メカニズムを持ちます。
- 将来の負担見通しについては、初期の高額FIT案件が順次20年の買取期間を満了する「卒FIT」による減少要因と、洋上風力等の新規導入拡大による増加要因が交錯し、複数シナリオに基づく慎重な検証が必要です。
FIT・FIP制度の概要と賦課金単価の算定構造
再生可能エネルギー発電促進賦課金は、2012年7月に開始された固定価格買取制度(FIT制度)および2022年4月に導入されたFIP制度(Feed-in Premium)に基づき、全国の電力利用者が使用電力量に応じて公平に負担する公的費用です。
経済産業大臣が調達価格等算定委員会の意見を聴いて毎年決定する賦課金単価の計算式は以下の通りです。
【賦課金単価(円/kWh)】 = (年間の再エネ買取費用見込額 - 回避可能費用見込額 + 事務費) ÷ 年間の全国想定販売電力量
ここで重要となるのが「回避可能費用」です。電力会社が再エネ電気を買い取ることで、自前の火力発電等を焚かずに済んだ燃料費相当分が控除されます。2022〜2023年度のように燃料価格やJEPX卸電力市場価格が急騰した場合、回避可能費用が大きく膨らむため、見かけ上の賦課金単価が一時的に急落(2023年度は1.40円/kWh)するという市場連動特性が存在します。
2012年度〜2024年度の実績推移データ
資源エネルギー庁の公表統計に基づき、制度開始からの主要指標の推移を整理すると以下の通りです。
・2012年度:単価 0.22円/kWh、総買取費用 約0.25兆円、賦課金総額 約0.13兆円(標準家庭:月約66円)
・2015年度:単価 1.58円/kWh、総買取費用 約1.8兆円、賦課金総額 約1.3兆円(標準家庭:月約474円)
・2018年度:単価 2.90円/kWh、総買取費用 約3.1兆円、賦課金総額 約2.4兆円(標準家庭:月約870円)
・2021年度:単価 3.36円/kWh、総買取費用 約3.8兆円、賦課金総額 約2.7兆円(標準家庭:月約1,008円)
・2022年度:単価 3.45円/kWh、総買取費用 約4.2兆円、賦課金総額 約2.7兆円(標準家庭:月約1,035円)
・2023年度:単価 1.40円/kWh(燃料高騰による回避可能費用急増のため一時的特例値)
・2024年度:単価 3.49円/kWh、総買取費用 約4.8兆円、賦課金総額 約2.7兆円(標準家庭:月約1,396円)
制度開始からの12年間で国民および産業界が負担した賦課金の累計総額は、約20兆円規模に達しています。
将来見通しに関する複数シナリオの検証
今後の賦課金推移に関しては、単一の確定予測ではなく、前提条件に応じた複数のシナリオを考慮する必要があります。
【シナリオA:卒FIT主導・負担ピークアウトシナリオ】
制度初期(2012〜2014年度)に認定された事業用太陽光発電(買取価格40円、36円、32円/kWh)の20年間固定買取期間が、2032年度から順次満了します。これらの高額案件が制度から外れることによる年間買取費用の削減効果が大きく働き、2030年代中盤にかけて賦課金総額が減少に転じるという見方です。
【シナリオB:新規導入拡大・高止まりシナリオ】
2030年再エネ比率36〜38%目標や2040年目標に向けて、洋上風力や地熱、ペロブスカイト太陽電池などの次世代再エネの新規認定が大規模に進んだ場合、最新のFIPプレミアム交付金の総額が積み上がり、卒FITによる減少分を相殺して賦課金が高止まりする可能性を指摘する見方です。
調達価格等算定委員会の試算では、新規電源の調達価格低下(競争入札制度の浸透)が進めば、2030年代初頭をピークに緩やかな減少傾向を辿る可能性が高いと分析されていますが、将来の電力市場価格や為替動向に左右されます。
政策的評価と異なる見解の整理
FIT・FIP制度の評価には多角的な視点が存在します。
制度を積極的に評価する立場からは、『FIT制度によって日本の再エネ発電設備容量は急速に拡大し、設備導入コストの国際的な低減と産業育成に大きく貢献した。脱炭素社会への移行に必要な先行投資であった』と強調されます。
一方、費用対効果を問題視する立場からは、『初期の過大な買取単価設定が一般家計や製造業に長期的な過大負担を残したこと、また送電網の系統統合コストが追加で発生していること』が批判されます。現在は入札制やFIP制度への移行によって市場適合的なコスト構造への改革が進められています。
分析方法
- 経済産業省 資源エネルギー庁『FIT・FIP制度公表統計(調達価格等算定委員会資料)』から年度別の買取電力量、総買取費用、賦課金単価の実績値を抽出しました。
- 標準家庭の負担額は、月間電力使用量300〜400kWhを基準に算定しています。
分析の限界
- 将来の賦課金推移は、新規再エネ認定量、JEPX卸電力市場価格の推移、および技術革新による発電コスト低減速度によって変動します。
- 卒FIT後の電源が市場取引へ移行する際の相対契約価格や再エネ価値(非化石証書価格)の動向は未確定要素を含みます。
参考文献・一次資料
本記事は以下の公的機関・国際機関の公開資料を参照し、独自に整理した分析記事です。
著者・編集方針
Akuma Shogun(独立系経済アナリスト・データビジュアライザー)が、公的統計と公開資料をもとに作成しています。 推測を含む将来シナリオは本文中で明示し、最新情報は各出典元を確認する方針です。
運営者情報と編集方針を見る関連する長文記事
エネルギー安全保障
核融合は日本のエネルギー主権を回復できるのか
化石燃料の海外輸入依存度87%・年間約20兆円の国富流出という日本のエネルギー安全保障上の急所を検証。海水由来の燃料自給が可能な核融合発電の導入によって、中東シーレーン依存から脱却しエネルギー主権を確立するための技術ロードマップと政策課題を多角的に整理します。
政策ロードマップ
日本が核融合で遅れないために必要な政策ロードマップ
ITER計画の進展や原型炉(DEMO)開発、官民連携によるスタートアップ支援、耐熱材料技術、専門人材育成を結集し、日本が世界的な核融合産業で主導権を確保するための条件を整理。2030年代の実証発電と2040年代の商用化に向けた国家戦略の道筋を分析します。